
 4
min. de lecture
 Retour au centre de ressources
Sommaire
Les déclarations obligatoires du vigneron
Découvrez dans ce guide les informations essentielles pour réaliser facilement vos déclarations

Suite à notre dernier article sur la déclaration de l'élimination des marcs et lies, nous vous proposons un focus sur la Déclaration d’Échanges de Biens (DEB).
Toutes les entreprises échangeant des biens dans l’Union Européenne, qu’ils soient ou non soumis aux droits d’accises, doivent effectuer mensuellement leur Déclaration d’Échanges de Biens (DEB). La filière vin ne fait pas exception. Les données enregistrées grâce à la DEB ont majoritairement un but statistique. Elles permettent également un contrôle au niveau fiscal de la TVA intracommunautaire. Comment effectuer ma Déclaration d’Échange de Biens ?
En 1993, on assiste à la suppression des déclarations douanières sur le territoire communautaire. La nécessité de poursuivre un suivi statistique et fiscal des flux de marchandises a donné naissance à la Déclaration d’Échanges de Biens. Chaque mois, la DEB reprend l’ensemble des mouvements de biens entrant et sortant de France métropolitaine en provenance et à destination d’autres États membres de l’Union Européenne. La DEB concerne uniquement la circulation des marchandises physiques et non les flux financiers.
Les données collectées à partir de la DEB contribuent à l’établissement des statistiques du commerce extérieur diffusées par la Direction Générale des Douanes et Droits Indirects (DGDDI). Elles sont transmises à différents organismes nationaux dont l’INSEE, et la Direction Générale des Finances Publiques (DGFIP) et la Banque de France. Elles sont également partagées aux interprofessions pour le suivi de la filière vitivinicole (contrôle de la TVA intracommunautaire pour les entreprises assujetties).
Une déclaration mensuelle
Chaque mois, la Déclaration d’Echange de Biens est exigible en fonction d’un calendrier fourni par le service des douanes, en général entre le 11 et le 15 du mois suivant. Pour l’utilisation du service en ligne DEB, vous devez créer un compte . A partir de ce dernier, vous pourrez ensuite saisir manuellement vos informations concernant vos ventes de vin (une ligne par échange de bien). La DEB peut aussi être déposée au format DTI+ dans le service en ligne. La génération de DEB sous cette forme de fichier est disponible dans certains logiciels de gestion commerciale viticole tel qu’ISAVIGNE.
ISAVIGNE, la référence pour la facturation de vos vins
Ce logiciel viticole vous permettra de gagner du temps dans votre activité commerciale, tout en étant conforme à la réglementation.

Les informations sont automatiquement exportées depuis votre logiciel sous forme d’un fichier que vous venez ensuite enregistrer sur la plateforme déclarative. La plateforme conserve tout l’historique de vos déclarations. L’utilisation du formulaire papier est encore possible même s’il reste marginal. Vous utilisez alors le formulaire Cerfa n°10838 téléchargeable à l’adresse : https://www.formulaires.service-public.fr/gf/cerfa_10838.do
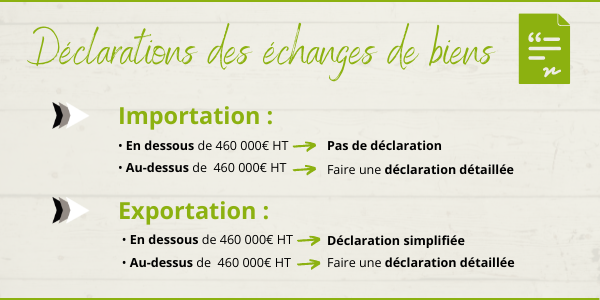
L’absence de Déclaration d’Echanges de Biens est passible d’une amende de 750 à 1500 euros par DEB non déposée.
Quelles informations pour établir une DEB ?
Votre déclaration d’échanges de biens mentionne différentes informations en fonction du régime concerné : dans la plupart des cas, pour la vente de vin, il s’agit du régime 21 pour vos expéditions et du régime 11 pour les introductions.
La déclaration se fait ensuite par produit en fonction de la Nomenclature Générale des Produits (NGP) à neuf chiffres pour la filière vin. Cette nomenclature a été créée en partenariat avec les interprofessions, désignant les vins par leur couleur et leur origine géographique entre autres. Rapprochez-vous de vos interlocuteurs régionaux pour être sûrs de ne pas faire d’erreur dans la désignation de vos produits.
Pour chacun des produits, vous déclarez ensuite :
- La masse nette (en kg),
- L’unité de mesure supplémentaire pertinente : pour le vin la quantité en litres,
- La valeur fiscale en euros arrondie à l'unité entière la plus proche (en cas d'utilisation des codes régime 19 et 29, la valeur marchande des biens),
- Pour les introductions : l’Etat membre de provenance (lieu réel à partir duquel les marchandises ont été expédiées à destination de la France) et le pays d’origine (où le vin a été fabriqué),
- Pour les expéditions : l’État membre de destination,
- Le département d’expédition ou de réception effective de la marchandise,
- La nature de la transaction : en général la vente de vin,
- Le mode de transport selon le code approprié,
- Le numéro d'identification de l'acquéreur CEE.
Les principales règles à connaître pour vos échanges de biens
Depuis le Brexit, les échanges commerciaux avec le Royaume-Uni ne suivent plus les mêmes règles que les échanges réalisés au sein de l'Union européenne. Les échanges de marchandises entre la France et la Grande-Bretagne sont ainsi soumis à des formalités douanières, tandis que l'Irlande du Nord bénéficie d'un régime particulier pour les échanges de biens.
Depuis le 1er juillet 2021, les règles européennes de TVA applicables au commerce en ligne ont également évolué. Pour les ventes à distance intracommunautaires à destination de particuliers, un seuil global de 10 000 € HT par an s'applique au niveau de l'Union européenne. Au-delà de ce seuil, la TVA est en principe due dans le pays de destination des biens.
Le guichet unique OSS (One Stop Shop) permet aux entreprises concernées de déclarer et de reverser plus simplement la TVA due dans les différents États membres, sans avoir à s'immatriculer à la TVA dans chaque pays de destination.
Depuis janvier 2022, la Déclaration d'Échanges de Biens (DEB) a par ailleurs été remplacée par deux dispositifs distincts :
- l'EMEBI (Enquête Mensuelle sur les Échanges de Biens Intra-UE), destinée à la collecte des données statistiques. Les entreprises concernées sont informées par les Douanes de leur obligation de répondre à cette enquête ;
- l'état récapitulatif TVA, qui concerne notamment les livraisons de biens réalisées depuis la France vers des entreprises établies dans d'autres États membres de l'Union européenne.
Dans le cadre de l'EMEBI, certaines informations supplémentaires peuvent être demandées, notamment le pays d'origine des marchandises expédiées.
Pour connaître précisément les obligations applicables à votre activité, vous pouvez consulter les informations actualisées sur le site officiel de la Direction générale des Douanes et Droits indirects.
Respecter la réglementation est essentiel au bon fonctionnement de votre activité et de la filière vitivinicole. Retrouvez les principales obligations réglementaires à connaître dans notre livre blanc :
ISAVIGNE, la référence pour la facturation de vos vins
Ce logiciel viticole vous permettra de gagner du temps dans votre activité commerciale, tout en étant conforme à la réglementation.